
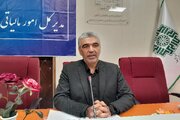
به گزارش خبرنگار استانی ایسکانیوز از اردبیل، داریوش سرخانیمقدم، مدیرکل امور مالیاتی استان اردبیل پیش از ظهر امروز در نشست خبری با اصحاب رسانه، به اجرای طرح نشاندار کردن مالیات اشاره کرد و گفت: این طرح برای سومین سال متوالی در استان اجرا میشود و با هدف افزایش شفافیت در هزینهکرد درآمدهای مالیاتی، امکان اختصاص بخشی از درآمدهای مالیاتی به پروژههای مشخص فراهم شده است.
وی افزود: در قالب این طرح، برخی پروندههای مالیاتی به پروژههای مختلف اختصاص داده میشوند تا مؤدیان بتوانند در زمان پرداخت مالیات، محل هزینهکرد آن را از میان پروژههای تعیینشده انتخاب کنند.
مهلت تسلیم اظهارنامه مالیاتی و فرم تبصره ماده ۱۰۰ که پیش از این برای خردادماه سال جاری تعیین شده بود، با توجه به شرایط موجود تا ۳۰ آبانماه تمدید شده است و این تاریخ، آخرین مهلت اعلامشده برای انجام این تکلیف مالیاتی است.
وی افزود: ارسال پیامک اطلاعرسانی به مؤدیان مشمول آغاز شده است و این پیامکها تا ۱۵ آبانماه برای تمامی مؤدیان مربوطه ارسال خواهد شد. مؤدیان نیز میتوانند با مراجعه به درگاه خدمات الکترونیک سازمان امور مالیاتی کشور، نسبت به بررسی و تأیید فرم مربوطه اقدام کنند.
مدیرکل امور مالیاتی استان اردبیل در تشریح شرایط استفاده از تسهیلات تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم بیان کرد: بر اساس دستورالعمل مربوطه، صاحبان مشاغل اعم از اشخاص حقیقی انفرادی و مشارکتی که مجموع فروش خالص کالا و ارائه خدمات آنها در سال ۱۴۰۴ حداکثر ۷۲ میلیارد تومان باشد و فرم مالیات مقطوع برای آنها در درگاه خدمات الکترونیک سازمان بارگذاری شود، مشمول مقررات بند «الف» این دستورالعمل خواهند بود.
سرخانیمقدم ادامه داد: این دسته از مؤدیان، در صورت برخورداری از شرایط مقرر و عدم تسلیم اظهارنامه مالیاتی، از ارائه دفاتر، اسناد و مدارک موضوع قانون مالیاتهای مستقیم و همچنین تسلیم اظهارنامه مالیاتی برای عملکرد مذکور معاف خواهند بود.
وی با اشاره به محدودیتهای استفاده از این تسهیلات تصریح کرد: صاحبان مشاغلی که میزان فروش کالا و ارائه خدمات آنها در سال ۱۴۰۴ بیش از ۷۲ میلیارد تومان باشد، مشمول تعیین مالیات مقطوع موضوع این بخش از دستورالعمل نخواهند بود. همچنین در پروندههای مشارکت مدنی، چنانچه سهم درآمد یا فروش مشارکت از حد نصاب تعیینشده بیشتر باشد، امکان استفاده از این تسهیلات مطابق مقررات مربوطه وجود نخواهد داشت.
مدیرکل امور مالیاتی استان اردبیل تاکید کرد: سازمان امور مالیاتی کشور با توجه به اطلاعات و سوابق موجود در پایگاههای اطلاعاتی خود، مالیات مقطوع مشمولان را تعیین و نتیجه را از طریق درگاه الکترونیک سازمان در اختیار آنان قرار میدهد.
وی افزود: چنانچه میزان فروش و درآمد خالص اعلامشده از سوی سازمان امور مالیاتی کمتر از فروش و درآمد خالص واقعی مؤدی باشد، مؤدی موظف است میزان واقعی فروش و درآمد خود را در سامانه درج کند. در صورتی که فروش و درآمد خالص اظهارشده در محدوده حد نصاب مقرر قرار گیرد، مالیات مقطوع بر مبنای اطلاعات اظهارشده و مطابق ضوابط مربوطه تعیین خواهد شد.
مدیرکل امور مالیاتی استان اردبیل با اشاره به وضعیت برخی مشاغل که تمام مبالغ واریزی به حسابهای بانکی آنها درآمد محسوب نمیشود، بیان کرد: در خصوص صاحبان مشاغلی که بخشی از مبالغ واریزی به حسابهای بانکی آنها از طریق دستگاههای کارتخوان یا سایر ابزارهای پرداخت، درآمد فعالیت اقتصادی آنها نیست، این موضوع در تعیین مالیات مقطوع مورد توجه قرار میگیرد.
وی افزود: این موضوع بهویژه درباره مشاغلی مانند نمایشگاهداران خودرو، بنگاههای معاملات املاک، حقالعملکاران و سایر مشاغل مشابه اهمیت دارد و مالیات این گروهها با توجه به ماهیت فعالیت و بر اساس کمیسیون دریافتی، مطابق ضوابط مربوطه محاسبه خواهد شد.
سرخانیمقدم تأکید کرد: چنانچه بر اساس اسناد و مدارک یا بررسیهای انجامشده مشخص شود موضوع فعالیت ثبتشده مؤدی در سامانه ثبتنام، که مبنای تعیین مالیات مقطوع قرار گرفته است، با فعالیت واقعی وی در آن سال مغایرت دارد یا معافیت، بخشودگی یا نرخ صفر مالیاتی بهصورت غیرواقعی اعلام شده است، مابهالتفاوت مالیات با رعایت حد نصابهای مقرر محاسبه و از طریق صدور برگ قطعی در درگاه الکترونیک سازمان به مؤدی اعلام خواهد شد.
مدیرکل امور مالیاتی استان اردبیل در ادامه با اشاره به امکان تقسیط مالیات اظهار کرد: بر اساس دستورالعمل مربوطه، مالیات مقطوع در موارد مشمول، امکان تقسیط مالیات در بازههای زمانی تعیینشده، از جمله پرداخت در پنج قسط مساوی طی چهار ماه تا نه قسط مساوی طی هشت ماه، پیشبینی شده است.
سرخانیمقدم ادامه داد: در صورت ترتیب پرداخت مالیات مقطوع یا مالیات اظهارشده از طریق ثبت چک الکترونیکی، تعداد و مدت اقساط مطابق ضوابط مربوطه متفاوت خواهد بود و در موارد مشمول، امکان پرداخت در شش قسط مساوی طی پنج ماه تا ۱۰ قسط مساوی طی ۹ ماه وجود دارد.
وی تصریح کرد: برای مؤدیانی که با نپذیرفتن فرم تبصره ماده ۱۰۰، نسبت به تسلیم اظهارنامه مالیاتی اقدام میکنند نیز، مطابق مفاد دستورالعمل، امکان تقسیط مالیات اظهارشده در دو قسط طی یک ماه پیشبینی شده است.
سرخانیمقدم با اشاره به وضعیت تراکنشهای بانکی مشکوک به فعالیت تجاری گفت: چنانچه مؤدی اعلام کند بخشی از مبالغ مربوط به تراکنشهای بانکی یا چکهای انتقالی، ماهیت غیرتجاری دارد، مبالغ مذکور مطابق ضوابط از محاسبات مالیات مقطوع و اظهارنامه پیشفرض موضوع دستورالعمل کسر خواهد شد.
وی افزود: این مبالغ از سوی سازمان امور مالیاتی کشور مورد رسیدگی قرار میگیرد و در صورتی که درآمدی بودن تراکنشها بر اساس اسناد و مدارک احراز شود، مالیات متعلق به همراه جرائم مربوطه مطالبه خواهد شد.
مدیرکل امور مالیاتی استان اردبیل خاطرنشان کرد: مطابق دستورالعمل، در خصوص جرائم مربوط به این موارد، اختیار بخشودگی جریمه پیشبینیشده در این بخش قابل اعمال نخواهد بود.
وی در پایان با اشاره به وضعیت مؤدیانی که مالیات مقطوع آنها صفر تعیین شده است، گفت: مؤدیان مشمول فرم تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم که مالیات آنها از سوی سازمان امور مالیاتی کشور صفر محاسبه شده است، نیازی به مراجعه به درگاه خدمات الکترونیک سازمان و تأیید فرم تبصره ماده ۱۰۰ یا مبلغ مالیات صفر ندارند.
سرخانیمقدم با بیان اینکه ۳۲ پروژه با اعتباری بالغ بر ۶۴۰ میلیارد تومان برای سال جاری تعریف شده است، اظهار کرد: این پروژهها شامل طرحهای ملی و استانی هستند و مؤدیان میتوانند محل مصرف مالیات خود را از میان پروژههای معرفیشده انتخاب کنند.
خبرنگار: هاجر گل محمدی
انتهای خبر/









نظر شما