
گروه اقتصادی ایسکانیوز؛ برای درک اتفاقی که در نمادهای پالایشی افتاده، ابتدا باید بدانیم پالایشگاهها چگونه درآمد کسب میکنند. این شرکتها نفت خام را از شرکت ملی نفت تحویل میگیرند، آن را در واحدهای پالایشی فرآوری میکنند و محصولاتی مانند بنزین، گازوئیل، نفت سفید و نفت کوره میفروشند. سود آنها به عوامل مختلفی بستگی دارد؛ از جمله قیمت نفت خام، هزینههای پالایش، قیمت فرآوردههای تولیدشده و فرمولی که دولت برای محاسبه نرخ خوراک و قیمت فروش محصولات تعیین میکند.
نفت خام در این معادله همان ماده اولیه یا خوراک پالایشگاه است. هرچه پالایشگاه این خوراک را ارزانتر تهیه کند، با ثابت ماندن سایر شرایط، هزینه تولیدش کاهش مییابد. در مقابل، اگر تخفیف خرید نفت خام کمتر شود و پالایشگاه ناچار باشد برای همان مقدار نفت پول بیشتری بپردازد، حاشیه سود آن میتواند تحت فشار قرار گیرد.
برای مثال، فرض کنید یک پالایشگاه نفت خام را با تخفیف ششدلاری نسبت به قیمت مبنا دریافت میکند. اگر این تخفیف به چهار دلار کاهش یابد، برای هر بشکه نفت، دو دلار از امتیاز قیمتی قبلی از دست میرود. این تغییر بهتنهایی برای محاسبه سود نهایی شرکت کافی نیست، اما اگر در حجم بالای خوراک روزانه ضرب شود، میتواند اثر مالی قابلتوجهی داشته باشد.
به همین دلیل است که حتی خبری درباره تغییر چند دلار در قیمت خوراک، میتواند ارزشگذاری سهام پالایشگاهها را تحت تأثیر قرار دهد. بازار سهام فقط عملکرد دیروز شرکت را قیمتگذاری نمیکند؛ بلکه تلاش میکند سودآوری آینده آن را نیز پیشبینی کند.
کرکاسپرد چیست و چرا سهامداران از سقفگذاری آن نگراناند؟
متغیر مهم دیگر در این پرونده، «کرکاسپرد» است؛ اصطلاحی که در تحلیل صنعت پالایش بارها شنیده میشود، اما معنای آن برای بسیاری از سهامداران روشن نیست.
به زبان ساده، کرکاسپرد اختلاف میان ارزش فرآوردههای نفتی تولیدشده و قیمت نفت خام مصرفی برای تولید آنهاست. البته سود خالص پالایشگاه دقیقاً برابر با این اختلاف نیست؛ زیرا هزینههای عملیاتی، انرژی، حملونقل، تعمیرات و سایر هزینهها نیز باید در محاسبات لحاظ شوند.
اگر ارزش فرآوردههای تولیدی نسبت به قیمت نفت خام افزایش یابد، حاشیه پالایش میتواند بهتر شود. در مقابل، کاهش این فاصله میتواند سودآوری را محدود کند.
حالا نگرانی بازار از کجا شکل گرفت؟ در روزهای منتهی به توقف نمادها، اخباری درباره احتمال کاهش تخفیف نفت خام و همچنین احتمال اعمال سقف برای کرکاسپرد منتشر شد. در برخی گزارشها، از احتمال کاهش تخفیف نفت سنگین از شش دلار به چهار دلار و نفت سبک از پنج دلار به ۲.۵ دلار سخن گفته شد. این ارقام در آن مقطع در حد اطلاعات و گزارشهای منتشرشده درباره تصمیم احتمالی بود و نباید آنها را مصوبه قطعی دولت تلقی کرد.
اگر چنین تغییراتی به تصویب برسد، اثر آن بر سودآوری شرکتها به جزئیات فرمول نهایی، ترکیب خوراک هر پالایشگاه، نوع فرآوردههای تولیدی و قیمتهای مبنا بستگی خواهد داشت. بنابراین، صرف شنیدن خبر کاهش تخفیف یا سقفگذاری کرکاسپرد، برای تعیین میزان افت سود یا پیشبینی قیمت سهام کافی نیست؛ اما همین ابهام میتواند بازار را بهشدت حساس کند.
شنبه ۱۱ مهر؛ چرا معاملات پالایشیها متوقف شد؟
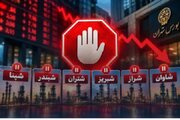
در میانه معاملات شنبه، نمادهای پنج پالایشگاه بورسی شامل پالایش نفت بندرعباس، تهران، شیراز، اصفهان و تبریز متوقف شدند. مطابق اطلاعیه منتشرشده، این نمادها برای بررسی وضعیت اطلاعاتی حداکثر تا ۲۲ مهر در وضعیت تعلیق قرار گرفتند و بازگشایی آنها به افشای آخرین وضعیت تصمیمگیری درباره دستورالعمل قیمتگذاری نفت خام و فرآوردههای نفتی وابسته شد.
همچنین معاملات روز شنبه این شرکتها، با استناد به ماده ۳۱ دستورالعمل اجرایی نحوه انجام معاملات در بورس و به دلیل ظن دستکاری قیمت و استفاده از اطلاعات نهانی، تأیید نشد.
این اتفاق دو پیام متفاوت داشت. از یک طرف، وقتی احتمال وجود اطلاعات اثرگذار و دسترسی نابرابر به آن مطرح باشد، توقف معاملات میتواند اقدامی برای جلوگیری از معامله بر پایه اطلاعات ناقص یا نابرابر باشد. از طرف دیگر، توقف نمادها به معنای قفل شدن موقت سرمایه سهامداران است؛ سرمایهای که تا بازگشایی، امکان خریدوفروش عادی آن وجود ندارد.
نکته مهم این است که توقف نمادها به معنای اثبات وقوع تخلف از سوی تمام شرکتها یا سهامداران آنها نیست. اعلام «ظن دستکاری قیمت و استفاده از اطلاعات نهانی» مبنای عدم تأیید معاملات بوده و نباید آن را با اثبات قطعی تخلف یکسان دانست.
جلسهای که قرار بود تکلیف تخفیفها را روشن کند
در همان روز، خبر برگزاری جلسهای در ساعت هشت صبح یکشنبه ۱۲ مهر در دفتر معاون اول رئیسجمهور منتشر شد؛ جلسهای که انتظار میرفت با حضور نمایندگان دولت، وزارت نفت، وزارت اقتصاد، سازمان برنامه و انجمن پالایشگاهها، به تعیین تکلیف تخفیف خوراک و فرمول قیمتگذاری کمک کند.
اهمیت این جلسه برای سهامداران روشن بود: اگر دولت درباره نرخ خوراک و نحوه محاسبه قیمت فرآوردهها به تصمیم نهایی میرسید، شرکتها میتوانستند اطلاعات روشنتری درباره آثار احتمالی آن منتشر کنند و مسیر بازگشایی نمادها نیز شفافتر شود.
با این حال، روایتهای منتشرشده درباره سرنوشت جلسه یکسان نبود. برخی گزارشها از برگزاری جلسه و ارجاع موضوع به کارگروه تخصصی وزارت نفت حکایت داشتند؛ در مقابل، روایتهایی نیز منتشر شد که از نبود تصمیم نهایی یا تکذیب برخی جزئیات جلسه خبر میدادند. گزارشهای رسانهای روزهای بعد نیز از ادامه اختلافنظر درباره فرمول قیمتگذاری و باقی ماندن موضوع سقف کرکاسپرد در دستور بررسی حکایت داشتند.
آنچه برای بازار اهمیت داشت، نه صرفاً برگزاری جلسه، بلکه خروجی روشن و قابل استناد آن بود. بازار سرمایه برای ارزشگذاری شرکتها به خبر مبهم یا وعده ادامه بررسی نیاز ندارد؛ به مصوبه مشخص، جزئیات فرمول و زمان اجرای آن احتیاج دارد.
استعفای وزیر نفت؛ یک ابهام تازه در میانه ابهام قبلی
در شامگاه یکشنبه ۱۲ مهر، خبر دیگری منتشر شد که فضای بازار را تحت تأثیر قرار داد: استعفای محسن پاکنژاد از وزارت نفت و انتصاب حمید بورد، مدیرعامل شرکت ملی نفت ایران، بهعنوان سرپرست این وزارتخانه.
طبق توضیح رسمی محمدمهدی طباطبایی، معاون ارتباطات و اطلاعرسانی دفتر رئیسجمهور، پاکنژاد از مدتی قبل به دلایل شخصی درخواست استعفا داده بود و رئیسجمهور پیشتر با آن موافقت نکرده بود؛ اما در ادامه، با اصرار مجدد او موافقت شد. فاطمه مهاجرانی، سخنگوی دولت نیز از مطرح بودن قبلی درخواست استعفا خبر داد.
بنابراین، بر اساس روایت رسمی، نمیتوان استعفای وزیر را مستقیماً نتیجه اختلاف بر سر تخفیف خوراک یا پرونده پالایشگاهها دانست. با این حال، همزمانی این تغییر مدیریتی با بلاتکلیفی فرمول قیمتگذاری، پرسش مهمی را برای سهامداران ایجاد میکند: آیا جابهجایی در رأس وزارت نفت، روند تصمیمگیری درباره این پرونده را طولانیتر خواهد کرد یا سرپرست جدید میتواند به جمعبندی سریعتر آن کمک کند؟
پاسخ این پرسش هنوز به تصمیمها و اطلاعیههای رسمی وابسته است. اما در شرایطی که نمادها متوقفاند، هر تغییر مدیریتی در نهادی که یکی از بازیگران اصلی این پرونده است، برای بازار اهمیت پیدا میکند.
نمادها چه زمانی باز میشوند؟
طبق اطلاعیه سازمان بورس، تعلیق نمادهای پنج پالایشگاه تا حداکثر ۲۲ مهر اعلام شده و بازگشایی آنها به افشای آخرین وضعیت تصمیمگیری درباره دستورالعمل قیمتگذاری نفت خام و فرآوردهها وابسته است.
این تاریخ را باید بهدرستی تفسیر کرد: اعلام حداکثر زمان تعلیق، بهتنهایی تضمین نمیکند که نمادها دقیقاً در همان روز بازگشایی شوند. اگر اطلاعات مورد نیاز منتشر نشود یا ابهامهای مؤثر بر تصمیم سرمایهگذاران برطرف نشود، تعیین تکلیف معاملات همچنان به اطلاعیههای بعدی سازمان بورس بستگی خواهد داشت.
برای سهامداران، سه موضوع باید همزمان دنبال شود: نخست، متن رسمی و نهایی دستورالعمل قیمتگذاری؛ دوم، نحوه محاسبه تخفیف نفت خام و کرکاسپرد در فرمول جدید؛ و سوم، اطلاعیه ناظر بازار درباره زمان و سازوکار بازگشایی هر نماد.
تا پیش از انتشار این اطلاعات، هرگونه اعلام قطعی درباره روز بازگشایی یا قیمت احتمالی سهم، بیشتر به گمانهزنی شباهت دارد تا تحلیل مستند.
سه سناریو پیش روی سهامداران پالایشی
پس از روشن شدن فرمول قیمتگذاری و بازگشایی نمادها، سه سناریوی کلی قابل تصور است؛ البته هیچکدام را نمیتوان بدون اطلاعات نهایی، پیشبینی قطعی بازار دانست.
سناریوی نخست؛ کاهش برآورد سودآوری و فشار فروش. اگر تصمیم نهایی به کاهش تخفیف خوراک یا محدود شدن کرکاسپرد منجر شود و آثار منفی آن بر سودآوری بیشتر از انتظارات بازار باشد، ممکن است قیمت سهام با فشار فروش مواجه شود. شدت این واکنش به میزان تغییر فرمول و تفاوت آن با برآوردهای قبلی سرمایهگذاران بستگی دارد.
سناریوی دوم؛ تصمیمی نزدیک به انتظارات بازار. اگر جزئیات نهایی تغییر چندانی نسبت به آنچه بازار پیشتر پیشبینی کرده نداشته باشد، ممکن است واکنش قیمتها محدودتر شود. در چنین شرایطی، اطلاعات مالی اختصاصی هر شرکت و وضعیت کلی بازار نقش بیشتری در جهت معاملات خواهند داشت.
سناریوی سوم؛ کاهش ابهام و بازگشت تقاضا. اگر نتیجه نهایی از شدت نگرانیها بکاهد یا نشان دهد آثار تغییرات بر سودآوری کمتر از برآوردهای بدبینانه بوده است، بخشی از تقاضای معوق میتواند به بازار بازگردد. با این حال، رفع ابهام لزوماً به معنای رشد قیمت نیست؛ زیرا قیمت سهم در زمان بازگشایی به انتظارات قبلی، عرضه و تقاضا و شرایط عمومی بورس نیز وابسته است.
سهامداران باید توجه کنند که این سناریوها به یک اندازه برای همه پالایشگاهها صادق نیستند. ترکیب خوراک، ظرفیت تولید، سبد محصولات و شرایط مالی شرکتها متفاوت است و در نتیجه، اثر یک دستورالعمل واحد نیز میتواند بر سودآوری آنها یکسان نباشد.
سهامدار در این فاصله چه کند؟
در شرایط توقف نماد، امکان معامله عادی وجود ندارد؛ بنابراین توصیه به خرید یا فروش فوری اساساً موضوعیت ندارد. کاری که سهامدار میتواند انجام دهد، آماده شدن برای تصمیمگیری پس از بازگشایی است.
نخست باید منتظر متن رسمی دستورالعمل و اطلاعیههای شرکتها ماند. سپس لازم است بررسی شود تغییر احتمالی تخفیف خوراک و کرکاسپرد چه اثری بر سودآوری هر شرکت خواهد داشت؛ نه اینکه صرفاً بر اساس خبرهای عمومی، همه نمادهای پالایشی را یکسان ارزیابی کرد.
همچنین نباید تصور کرد توقف طولانیمدت بهخودیخود نشانه رشد یا افت قطعی قیمت است. مدت توقف، جایگزین تحلیل بنیادی نیست. سهامداری که پیش از توقف، سهم را با افق بلندمدت خریده است، باید اطلاعات تازه را در کنار ارزشگذاری، میزان ریسکپذیری و ترکیب کل دارایی خود بسنجد. کسی هم که به نقدشوندگی فوری سرمایه نیاز دارد، باید این محدودیت را در تصمیمهای آینده خود لحاظ کند.
مهمتر از همه، باید از تصمیمگیری بر اساس شایعات درباره نتیجه جلسات یا زمان بازگشایی پرهیز کرد. در این پرونده، تفاوت میان «خبر درباره یک تصمیم احتمالی» و «مصوبه رسمی و ابلاغشده» میتواند تفاوت بزرگی در برآورد سود شرکتها ایجاد کند.
پرونده پالایشیها نمونهای روشن از تأثیر تصمیمهای قیمتگذاری بر بازار سرمایه است. نرخ خوراک و کرکاسپرد، جزئیات فنی صنعت نفت به نظر میرسند، اما نتیجه تغییر آنها مستقیماً به صورت سود و زیان شرکتها میرسد و از آنجا بر ارزش سهام و دارایی سرمایهگذاران اثر میگذارد.
توقف معاملات برای جلوگیری از دادوستد بر پایه اطلاعات ناقص میتواند ضروری باشد؛ اما در کنار آن، انتشار بهموقع اطلاعات و روشن شدن سریعتر مبانی تصمیمگیری نیز اهمیت دارد. هر روز بلاتکلیفی، تصمیمگیری را برای سهامداران دشوارتر میکند و زمینه را برای گسترش شایعات افزایش میدهد.
سهامداران پالایشی اکنون منتظر سه پاسخ روشن هستند: فرمول نهایی قیمتگذاری نفت خام و فرآوردهها چیست، آثار مالی آن بر شرکتها چگونه محاسبه میشود و نمادها چه زمانی با چه سازوکاری بازگشایی خواهند شد؟
تا زمانی که این پرسشها پاسخ رسمی و قابل اتکا نداشته باشند، نه میتوان درباره سودآوری آینده پالایشگاهها با اطمینان قضاوت کرد و نه میتوان برای قیمت سهام آنها نسخه قطعی پیچید.
در این مورد، مهمترین خبر برای سهامداران نه وعده برگزاری جلسه است و نه گمانهزنی درباره بازگشایی؛ مهم، تصمیم نهایی و شفافیتی است که به آنها امکان میدهد دوباره بر اساس اطلاعات تصمیم بگیرند.
انتهای پیام/












نظر شما