
گروه اقتصادی ایسکانیوز- بازار بینبانکی چهارمین هفته پیاپی شهریور را نیز با نرخ سود ۲۴ درصد پشت سر گذاشت. تکرار این رقم در شرایطی که بنگاهها برای تأمین سرمایه در گردش به منابع بانکی نیاز دارند، توجهها را به وضعیت نقدینگی بانکها و امکان کاهش هزینه دسترسی به اعتبار معطوف کرده است.
بانکها در بازار بینبانکی، کسری کوتاهمدت منابع خود را از طریق معامله با یکدیگر پوشش میدهند. نرخ سود این معاملات نشان میدهد تأمین منابع در این بازار چه هزینهای دارد. به همین دلیل، ماندگاری نرخ در سطوح بالا میتواند نشانهای از ادامه فشار تقاضا برای نقدینگی باشد؛ هرچند برای تشخیص ابعاد این فشار باید حجم معاملات، میزان تزریق منابع بانک مرکزی و وضعیت ذخایر محدها نیز بررسی شود.
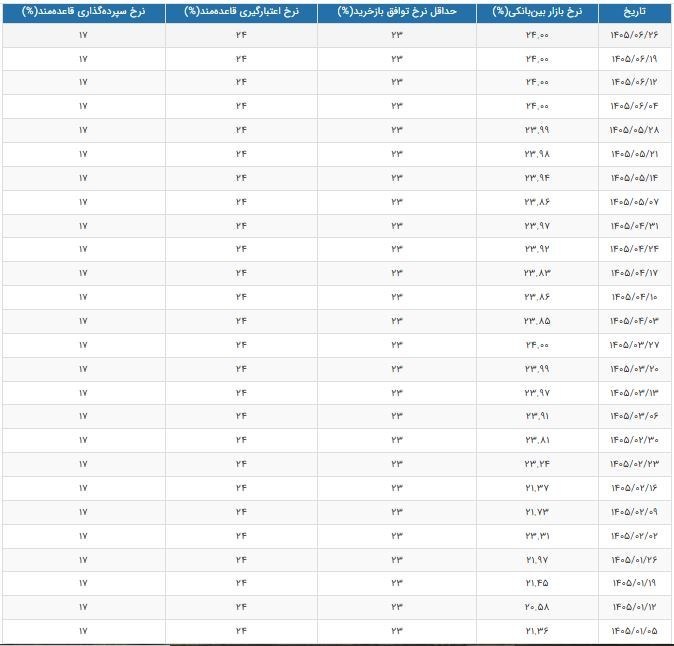
تثبیت نرخ سود در محدوده فعلی، هنوز نشانه روشنی از ارزانتر شدن منابع در شبکه بانکی به دست نمیدهد. با این حال، نمیتوان تنها از روی این عدد نتیجه گرفت که بانک مرکزی تزریق نقدینگی را متوقف کرده یا درباره ادامه انقباض پولی تصمیم قطعی گرفته است. ارزیابی چنین موضوعی به بررسی همزمان عملکرد بازار باز و سایر ابزارهای تأمین نقدینگی نیاز دارد.
هزینه تأمین پول چگونه به تولید منتقل میشود؟
اهمیت تحولات بازار بینبانکی برای بخش تولید، به تأثیر هزینه منابع بر توان تسهیلاتدهی بانکها بازمیگردد. زمانی که بانکها برای پوشش نیاز نقدینگی خود هزینه بالایی میپردازند، کاهش هزینه تأمین مالی مشتریان نیز دشوارتر میشود. البته نرخ سود بینبانکی مستقیماً معادل نرخ تسهیلات نیست و شرایط پرداخت وام به عوامل دیگری، از جمله مقررات اعتباری و وضعیت مالی هر بانک، بستگی دارد.
برای بنگاههایی که خرید مواد اولیه و ادامه فعالیت آنها به دریافت تسهیلات وابسته است، تداوم این شرایط میتواند فشار بیشتری بر سرمایه در گردش وارد کند. محدودیت دسترسی به اعتبار نیز ممکن است اجرای طرحهای توسعه یا افزایش ظرفیت تولید را به تعویق بیندازد.
در سوی دیگر، تسهیل تأمین نقدینگی بدون توجه به ظرفیت اقتصاد و وضعیت تورم، میتواند فشار بر بازارهای دارایی را افزایش دهد. از این منظر، مسئله سیاستگذار پولی ایجاد تعادل میان کنترل رشد نقدینگی و پاسخگویی به نیاز اعتباری فعالیتهای اقتصادی است؛ تعادلی که صرفاً با تثبیت یک نرخ حاصل نمیشود.
بازار سهام در انتظار کاهش هزینه منابع
ماندگاری هزینه بالای پول برای بازار سرمایه نیز اهمیت دارد. افزایش هزینه تأمین مالی میتواند بر سودآوری شرکتهای بدهکار اثر بگذارد و جذابیت سرمایهگذاریهای جدید را کاهش دهد. همزمان، بازده ابزارهای کمریسک در تصمیم سرمایهگذاران برای خرید سهام نقش دارد؛ هرچند رابطه نرخ سود بینبانکی با بازده این ابزارها فوری و یکبهیک نیست.
بنابراین، ثبات نرخ ۲۴ درصدی را نمیتوان بهتنهایی نشانه قطعی افت یا رشد بورس دانست. سودآوری شرکتها، روند فروش، نرخ ارز و انتظارات سرمایهگذاران نیز در تعیین مسیر بازار سهام اثرگذارند. آنچه از تداوم نرخ فعلی میتوان برداشت کرد، باقی ماندن هزینه تأمین منابع در سطحی بالاست که کاهش فشار مالی بر بانکها و بنگاهها را دشوار میکند.
برای روشن شدن مسیر بعدی، باید دید در هفتههای آینده عرضه منابع در بازار بینبانکی چه تغییری میکند و نیاز بانکها به تأمین نقدینگی چگونه پاسخ داده میشود. کاهش پایدار هزینه پول، بیش از تکرار یا تغییر یک عدد، به بهبود وضعیت منابع و مصارف شبکه بانکی وابسته است.















نظر شما