
به گزارش خبرنگار بینالملل ایسکانیوز، تنگه هرمز در دهههای گذشته همواره یکی از مهمترین گلوگاههای انرژی جهان بوده است، اما تحولات سال ۲۰۲۶ بار دیگر نشان داد اهمیت این آبراه تنها به حجم نفت و گازی که از آن عبور میکند محدود نیست و میتواند مستقیما بر محاسبات اقتصادی، امنیتی و ژئوپلیتیکی کشورهای منطقه و قدرتهای بزرگ اثر بگذارد. در همین چارچوب، شورای امور بینالملل روسیه در تحلیلی به بررسی پیامدهای بحران هرمز و تغییراتی پرداخته که این بحران میتواند در جغرافیای انرژی خاورمیانه ایجاد کند.
بر اساس این تحلیل که توسط «نیکلای سوخوف» -پژوهشگر ارشد مطالعات خاورمیانه این اندیشکده نوشته شده، بحران هرمز یک تناقض مهم ایجاد کرده است. از یک سو اختلال در تردد کشتیها اهمیت استثنایی این تنگه برای امنیت انرژی منطقه و تجارت جهانی را آشکار کرده و از سوی دیگر، همین تجربه کشورهای صادرکننده و مصرفکنندگان انرژی را به سمت کاهش وابستگی به یک مسیر واحد سوق داده است. با این حال، نویسنده تاکید میکند که حتی در سالهای آینده نیز جایگزینهای موجود و مسیرهای جدید قادر نخواهند بود تمام حجم نفت و گازی را که از هرمز عبور میکند، جابهجا کنند و این تنگه همچنان مسیر اصلی صادرات انرژی خلیج فارس باقی خواهد ماند.
بیشتر بخوانید:
کشورهای خلیج فارس به حفظ کانالهای ارتباطی با تهران نیاز دارند/ روشن شدن پیامدهای همراهی با آمریکا پس از جنگ 40 روزه
اهمیت این تحول زمانی بیشتر میشود که حجم انرژی عبوری از هرمز مورد توجه قرار گیرد. بر اساس دادههای مورد استناد مقاله از آژانس بینالمللی انرژی، در سال ۲۰۲۵ حدود ۲۰ میلیون بشکه نفت خام و فرآوردههای نفتی در روز از این تنگه عبور کرده که حدود ۸۰ درصد آن راهی بازارهای آسیایی بوده است. همچنین بیش از ۱۱۰ میلیارد مترمکعب گاز طبیعی مایعشده از هرمز عبور کرده که بخش عمده صادرات «ال ان جی» قطر را شامل میشده است. مقاله میگوید در فاصله مارس تا مه ۲۰۲۶، میانگین جریان نفت و فرآوردههای نفتی از هرمز به حدود ۲.۷ میلیون بشکه در روز کاهش یافت.
نویسنده معتقد است طولانی شدن بحران، محاسبات اقتصادی کشورهای منطقه را نیز تغییر داده است. در شرایط عادی، ایجاد خطوط لوله پشتیبان، پایانههای صادراتی جایگزین و ظرفیتهای ذخیرهسازی گسترده هزینه بالایی دارد و ممکن است بخشی از این ظرفیتها برای سالها مورد استفاده قرار نگیرند. اما هنگامی که اختلال در هرمز میتواند خسارتهای روزانه بسیار سنگینی به صادرکنندگان وارد کند، ظرفیتهای پشتیبان دیگر صرفا یک هزینه زیرساختی محسوب نمیشوند و به نوعی بیمه راهبردی در برابر بحرانهای آینده تبدیل خواهند شد.
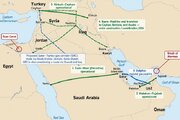
عربستان سعودی نمونه مهمی در این زمینه است. بر اساس تحلیل شورای امور بینالملل روسیه، ریاض پس از اختلال در تردد از هرمز استفاده از خط لوله شرق ـ غرب و پایانه ینبع را افزایش داد و طبق برآورد مرکز تحقیقات خلیج فارس، در هفتههای نخست بحران تا ۷۷ درصد صادرات نفت خام عربستان از مسیر دریای سرخ منتقل شد. البته این تغییر مسیر به معنای حذف ریسک نبود، زیرا وابستگی به دریای سرخ و بابالمندب، نوع دیگری از آسیبپذیری را ایجاد میکند.
امارات متحده عربی نیز پیش از بحران با توسعه زیرساخت فجیره بخشی از ظرفیت صادراتی خود را از محدوده تنگه هرمز خارج کرده بود. خط لوله حبشان ـ فجیره امکان انتقال بخشی از نفت ابوظبی به پایانههای واقع در ساحل دریای عمان را فراهم میکند و در جریان بحران به امارات اجازه داد بخشی از صادرات خود را بدون عبور نفتکشها از هرمز ادامه دهد. با این حال، ظرفیت این مسیر نیز برای جایگزینی کامل جریان صادراتی امارات کافی نیست.
در مقابل، وضعیت قطر پیچیدهتر است. بر اساس دادههای مورد استناد مقاله، در سال ۲۰۲۵ بیش از ۱۱۲ میلیارد مترمکعب «ال ان جی» از هرمز عبور کرد و حدود ۹۳ درصد صادرات «ال ان جی» قطر به این مسیر وابسته بود. خط لوله دلفین که گاز قطر را به امارات و عمان منتقل میکند، به دلیل ظرفیت محدود نمیتواند جایگزین کامل مسیر دریایی شود. از این رو، ایجاد مسیر زمینی جدید برای صادرات گاز قطر مستلزم احداث مجموعهای از خطوط انتقال، تاسیسات فرآوری و مایعسازی و پایانههای صادراتی خواهد بود که به سرمایهگذاری سنگین و چند سال زمان نیاز دارد.
عراق نیز در حال بررسی مسیرهای متنوعتری برای کاهش وابستگی صادرات نفت خود به هرمز است. پروژه خط لوله بصره ـ حدیثه میتواند امکان انتقال بخشی از نفت عراق به مسیرهای منتهی به ترکیه، سوریه و اردن را فراهم کند و بغداد همچنین درباره احیای مسیر حدیثه ـ بانیاس و توسعه مسیر بصره ـ عقبه اقداماتی را دنبال کرده است. با این حال، همانطور که تحلیل شورای امور بینالملل روسیه تاکید میکند، انتقال صادرات از هرمز به این مسیرها به معنای حذف آسیبپذیری نیست، بلکه بخشی از وابستگی عراق را به امنیت و ثبات سیاسی کشورهای ترانزیتی منتقل میکند.
در این میان، عمان جایگاه متفاوتی دارد. بخش مهمی از زیرساخت صادرات نفت این کشور خارج از تنگه هرمز قرار دارد و بندر دقم در ساحل دریای عمان میتواند در آینده در طرحهای انتقال انرژی کشورهای منطقه نیز اهمیت بیشتری پیدا کند. همزمان، مسقط در تلاش است در تنظیم شرایط کشتیرانی در هرمز نقش داشته باشد و در سال ۲۰۲۶ مذاکراتی با تهران درباره سازماندهی آینده تردد، خدمات مرتبط با کشتیرانی و شرایط عبور کشتیها انجام داده است. از نگاه نویسنده، تجربه عمان نشان میدهد که کاهش آسیبپذیری منطقه الزاما تنها از مسیر ساخت مسیرهای جایگزین نمیگذرد و ایجاد یک نظام باثبات برای کشتیرانی در خود هرمز نیز بخشی از امنیت انرژی خواهد بود.
اما مهمترین بخش تحلیل به ایران مربوط میشود. شورای امور بینالملل روسیه معتقد است توسعه مسیرهای جایگزین بهتدریج شرایطی را تغییر میدهد که در آن وابستگی سایر کشورها به هرمز میتواند بهعنوان یک اهرم فشار مورد استفاده قرار گیرد. از نگاه نویسنده، هرمز همچنان یک مزیت جغرافیایی مهم برای ایران باقی خواهد ماند، اما هرچه صادرکنندگان بتوانند مسیرهای بیشتری برای انتقال انرژی ایجاد کنند و مصرفکنندگان نیز منابع جایگزین بیشتری در اختیار داشته باشند، شدت پیامدهای هرگونه اختلال در این تنگه کاهش خواهد یافت. مقاله در نهایت از نوعی «فرسایش تدریجی ارزش سیاسی گلوگاه» سخن میگوید؛ به این معنا که اهمیت فیزیکی هرمز باقی میماند، اما میزان وابستگی به آن میتواند تغییر کند.
از این منظر، بحران هرمز را میتوان فراتر از یک مناقشه بر سر عبور کشتیها و صادرات نفت و گاز ارزیابی کرد. تجربه سال ۲۰۲۶ میتواند سرمایهگذاری در خطوط لوله، پایانهها، ذخایر راهبردی و مسیرهای ترانزیتی جدید را در دستور کار کشورهای منطقه قرار دهد و در بلندمدت نقشه انرژی خاورمیانه را متنوعتر کند. با این حال، خود تحلیل شورای امور بینالملل روسیه تاکید دارد که هرمز در آینده قابل پیشبینی همچنان مهمترین مسیر انرژی خلیج فارس خواهد بود و هیچیک از مسیرهای جایگزین فعلی بهتنهایی ظرفیت جایگزینی کامل آن را ندارند. بنابراین، مسئله اصلی نه حذف هرمز از جغرافیای انرژی منطقه، بلکه تغییر تدریجی میزان وابستگی کشورها به این گلوگاه راهبردی است.
انتهای پیام/







نظر شما